Abwasserrohr abgesackt Versicherung und Kosten
Abwasserrohr abgesackt: Versicherung, Rohrsanierung und Nässeschäden richtig trennen, dokumentieren und zur Prüfung einreichen.
Kurz & Knapp
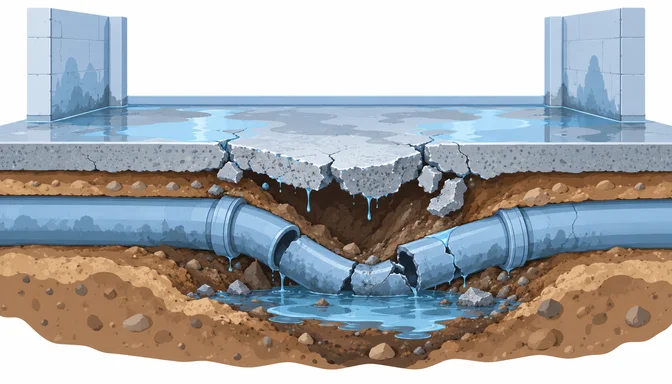
Bei einem abgesackten Abwasserrohr entscheidet der konkrete Versicherungsvertrag, ob Rohrsanierung, Freilegung und Nässeschäden versichert sind. Setzung und Verschleiß werden getrennt von versicherten Folgeschäden und erforderlichen Schadenminderungskosten geprüft.
Stand: 9. Oktober 2026 (erstveröffentlicht 30. September 2026)
Themenseite
Wasserschaden: Sofortmaßnahmen, Kosten, Versicherung
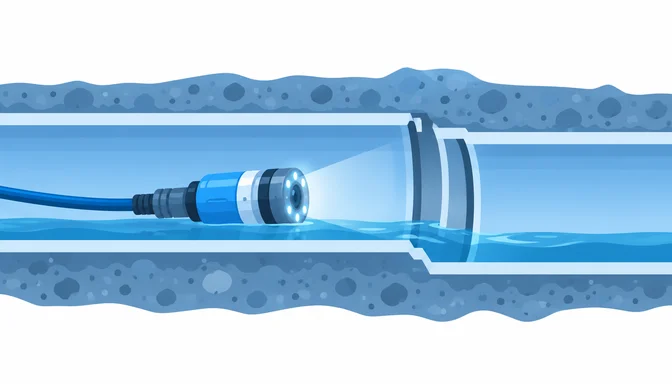
Katrin Weber aus Dortmund bemerkte morgens einen fauligen Geruch und eine feuchte Fuge im Keller, obwohl dort kein sichtbares Rohr tropfte. Die Kamerafahrt zeigte später ein um 4 Zentimeter abgesacktes Abwasserrohr unter der Bodenplatte, in dem Abwasser stehen blieb und an einer verschobenen Muffe austrat.
Die Versicherung prüft drei getrennte Kostenblöcke
Bei der Suchfrage „Abwasserrohr abgesackt Versicherung“ werden oft drei Dinge vermischt: die Ursache der Absenkung, die Reparatur des Rohrs und die Schäden durch ausgetretenes Wasser. Für die Regulierung ist diese Trennung praktisch unverzichtbar.
Der erste Kostenblock betrifft die Ursache. Ein Rohr kann durch eine Setzung des Bodens, mangelhaft verdichtetes Material, eine beschädigte Bettung, Wurzeleinwuchs oder altersbedingten Verschleiß seine Lage verändern. Ob die Beseitigung einer solchen Ursache versichert ist, ergibt sich aus der Police und den dazugehörigen Bedingungen.
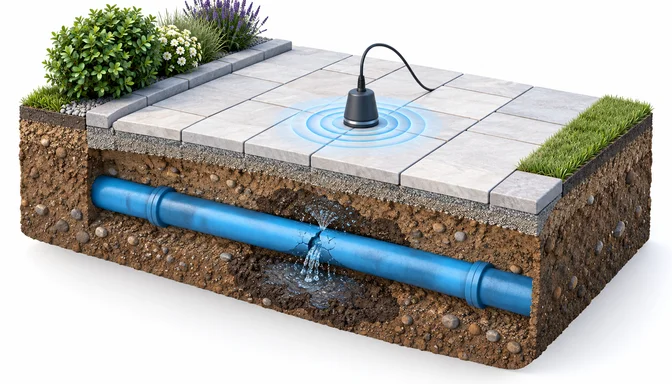
Der zweite Block umfasst das Rohr selbst. Dazu gehören Kamerabefahrung, Ortung, Freilegung, Ausbau des beschädigten Abschnitts, neue Rohrteile, Dichtheitsprüfung und das Schließen der geöffneten Fläche. Manche Tarife erfassen bestimmte Bruchschäden an Ableitungsrohren, andere begrenzen den Schutz nach Lage, Grundstücksbereich oder Ursache. Prüfen Sie deshalb die Definitionen für Ableitungsrohre, Bruchschäden und versicherte Sachen.
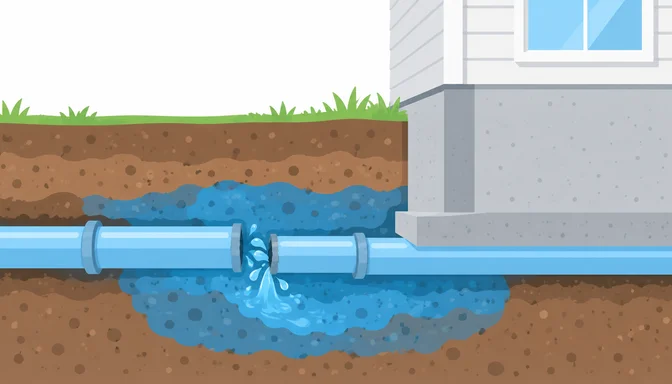
Der dritte Block betrifft Folgeschäden. Aus einer undichten Muffe kann Abwasser in Erdreich, Estrich, Dämmung oder Mauerwerk gelangen. Je nach Vertrag können die daraus entstandenen Nässeschäden versichert sein, obwohl die Setzung als Ursache anders eingeordnet wird. Genau hier lohnt sich eine saubere Aufstellung, weil eine pauschale Rechnung die einzelnen Positionen kaum erkennen lässt.
Nach § 1 VVG ist der Versicherer bei Eintritt des vereinbarten Versicherungsfalls verpflichtet, den vereinbarten Umfang der Leistung zu erbringen. Der Vertrag legt damit fest, welche Gefahr und welche Kosten versichert sind.
Setzung und Verschleiß bleiben von Folgeschäden getrennt
Ein abgesacktes Rohr ist noch keine vollständige Schadenursache. Die Kamerafahrt zeigt gewöhnlich einen Versatz, ein Gegengefälle oder stehendes Wasser. Sie erklärt allein selten, weshalb sich das Rohr bewegt hat.
Ich höre von Geschädigten häufig den Satz: „Das Rohr ist undicht, also muss die Gebäudeversicherung alles bezahlen.“ Diese Rechnung geht zu schnell auf. Eine Versicherung kann die Reparatur des undichten Rohrabschnitts, die notwendige Freilegung und den Nässeschaden jeweils unterschiedlich bewerten. Das Ergebnis hängt von den Versicherungsbedingungen, dem Rohrverlauf und dem technischen Befund ab.
Fordern Sie deshalb einen Bericht mit klaren Feststellungen an. Darin sollten die Lage des Schadens, Rohrmaterial, Nennweite, Tiefe, Länge des betroffenen Abschnitts, Art des Versatzes und sichtbare Undichtigkeiten stehen. Ein Video der Kamerabefahrung ist hilfreicher als ein einzelnes Standbild. Bei unklarer Ursache kann ein Gutachter für Wasserschäden die technische Zuordnung dokumentieren.
Auch der Ort spielt eine Rolle. Ein Rohr unter der Bodenplatte wird technisch anders freigelegt als eine Leitung im Garten oder unter einer gepflasterten Einfahrt. Hinweise zur Abgrenzung finden Sie auch beim Rohrbruch außerhalb des Gebäudes.
Die IFS Ursachenstatistik 2025 berücksichtigt untersuchte Leitungswasserschäden aus dem Zeitraum 2016 bis 2025. Das Institut weist ausdrücklich auf eine Grenze seiner Daten hin:
„Insofern ist die Statistik nicht repräsentativ für das gesamte Schadengeschehen.“
Die Quelle ist das Institut für Schadenverhütung und Schadenforschung der öffentlichen Versicherer in seiner Ursachenstatistik Leitungswasserschäden 2025.
Schadenminderung beginnt vor der endgültigen Zusage
Wenn Abwasser austritt, sollte die technische Sicherung des Gebäudes nicht bis zur abgeschlossenen Deckungsprüfung warten. Der betroffene Ablauf kann vorübergehend außer Betrieb genommen, stehendes Wasser aufgenommen und der feuchte Bereich abgegrenzt werden. Welche Schritte technisch erforderlich sind, hängt von Zugänglichkeit und Austrittsmenge ab.
Nach § 82 Abs. 1 VVG hat der Versicherungsnehmer bei Eintritt des Versicherungsfalls nach Möglichkeit für die Abwendung und Minderung des Schadens zu sorgen. Nach § 82 Abs. 2 VVG muss der Versicherungsnehmer zumutbare Weisungen des Versicherers befolgen und Weisungen einholen, wenn die Umstände dies gestatten.
Das bedeutet für die Praxis: Melden Sie den Schaden, beschreiben Sie die geplanten Sicherungsarbeiten und bitten Sie um konkrete Weisungen. Bei akut weiter austretendem Abwasser steht die Begrenzung des Schadens im Vordergrund. Bewahren Sie beschädigte Rohrteile auf, falls dies technisch und hygienisch vertretbar ist.
„Der Versicherungsnehmer hat den Eintritt des Versicherungsfalles, nachdem er von ihm Kenntnis erlangt hat, dem Versicherer unverzüglich anzuzeigen.“
Dieser Wortlaut stammt aus § 30 Abs. 1 VVG.
Dokumentieren Sie den Zustand vor dem Öffnen mit Übersichtsaufnahmen, Detailbildern und Maßstab. Halten Sie fest, welche Sanitärobjekte betroffen sind und ob die Leitung weiter benutzt werden kann. Für den unmittelbaren Ablauf bei austretendem Wasser hilft der Beitrag zum Notdienst bei Wasserschäden.
Nach § 31 Abs. 1 VVG kann der Versicherer nach Eintritt des Versicherungsfalls erforderliche Auskünfte zur Feststellung des Versicherungsfalls oder des Leistungsumfangs verlangen und Belege anfordern, soweit ihre Beschaffung dem Versicherungsnehmer billigerweise zugemutet werden kann. Unklare oder widersprüchliche Angaben verlängern die technische Prüfung häufig.
Eine getrennte Rechnung verbessert die Prüfung
Aus Gesprächen mit Sanierern kenne ich Angebote, in denen „Rohrsanierung komplett“ als einzige Position steht. Damit lässt sich kaum erkennen, welcher Betrag auf Ortung, Öffnung, Rohrersatz, Trocknung oder Wiederherstellung entfällt.
Textfassung des Videos lesen
Steht im Angebot nur „Rohrsanierung komplett“? Lassen Sie die benötigten Arbeiten einzeln ausweisen: Schaden orten und Zugang klären, Öffnung nur falls nötig, Rohrersatz und dokumentierte Dichtheitsprüfung, Trocknung betroffener Bauteile und Wiederherstellung. Welche dieser Arbeiten erforderlich sind, muss für den konkreten Schaden geklärt werden. Die Checkliste dient zur Angebotsprüfung und enthält keine Versicherungszusage.
Bitten Sie den Betrieb um getrennte Positionen für:
- Kamerabefahrung und Ortung
- Öffnung von Boden oder Erdreich
- Ausbau und Ersatz des Rohrabschnitts
- Dichtheitsprüfung und Dokumentation
- Trocknung betroffener Bauteile
- Wiederherstellung von Estrich, Bodenbelag oder Pflaster
Preisangaben lassen sich nur anhand der Baustelle einordnen. Eine kurze, frei zugängliche Leitung verursacht weniger Aufwand als ein tief liegendes Rohr unter Bodenplatte und Estrich. Als Richtwerte aus der Sanierungspraxis können eine Kamerabefahrung etwa 250 bis 600 Euro, die Freilegung eines begrenzten Innenbereichs etwa 1.000 bis 3.500 Euro und eine lokale Rohrreparatur etwa 800 bis 2.500 Euro kosten. Größere Erdarbeiten, belastetes Material und aufwendige Wiederherstellung erhöhen die Summe. Wie sich Ablauf, Dauer und Kosten bei Schäden durch Feuer zusammensetzen, erläutert der Ratgeber zur Brandschadensanierung. Einen ergänzenden Überblick bieten die Kosten der Schimmelbeseitigung.
Reichen Sie Kostenvoranschläge und Rechnungen mit derselben Gliederung ein. So kann der Versicherer jede Position dem Rohrschaden, der Schadenminderung oder dem Folgeschaden zuordnen. Wird ein Teil abgelehnt, verlangen Sie eine Begründung mit Bezug auf die verwendete Vertragsklausel. Weitere Schritte bei einer Ablehnung beschreibt der Ratgeber Versicherung verweigert Wasserschaden.
Nach § 14 Abs. 1 VVG werden Geldleistungen des Versicherers fällig, wenn die notwendigen Erhebungen zur Feststellung des Versicherungsfalls und des Leistungsumfangs beendet sind. Nach § 14 Abs. 2 VVG kann der Versicherungsnehmer nach Ablauf eines Monats seit der Anzeige Abschlagszahlungen in Höhe des voraussichtlich mindestens geschuldeten Betrags verlangen, wenn die Erhebungen noch nicht beendet sind; die Frist ist gehemmt, solange die Erhebungen infolge seines Verschuldens nicht abgeschlossen werden können.
Katrins Keller wurde in 18 Tagen wieder nutzbar
Bei Katrin in Dortmund verlief der Schaden auf einer etwa 3 Meter langen Leitung unter dem Kellerboden. Der Fachbetrieb sperrte zunächst den angeschlossenen Ablauf, führte eine Kamerabefahrung durch und markierte den Versatz. Danach öffnete er 4 Quadratmeter Estrich, legte die Leitung frei und fand unter einer verschobenen Muffe ausgewaschenes Bettungsmaterial.
Der anonymisierte Praxisfall aus einem Gespräch mit dem Sanierungsbetrieb zeigt die typische Kostentrennung. Kamerafahrt und Ortung kosteten 420 Euro. Für Freilegung, Ausbau, neue Bettung und den Austausch des Rohrabschnitts fielen 4.680 Euro an. Feuchtemessung, Trocknung von 22 Quadratmetern Kellerfläche und hygienische Reinigung kosteten weitere 2.940 Euro. Die Arbeiten dauerten einschließlich Trocknung 18 Tage.
Die Versicherung ließ den Rohrabschnitt und die Nässeschäden getrennt prüfen. Der Sanierer übergab das Kameravideo, Fotos der geöffneten Stelle, Feuchteprotokolle und zwei gegliederte Rechnungen. Dadurch blieb nachvollziehbar, welche Kosten die bauliche Ursache, die Rohrreparatur und die Folgen des Wasseraustritts betrafen. Katrin konnte den Keller nach Abschluss der Messungen wieder nutzen, während die Bewertung einzelner Rechnungspositionen weiterlief.
Wenn Ihr Abwasserrohr abgesackt ist und bereits Feuchtigkeit austritt, lassen Sie Ursache, Rohrschaden und Folgeschäden getrennt dokumentieren. Jetzt kostenlos einen passenden Fachbetrieb für Ihren Wasserschaden anfragen. Baulisten prüft kostenlos die regionale Verfügbarkeit und vermittelt bei einem Treffer exklusiv an einen passenden Fachbetrieb.
Versicherungsleistungen hängen von Ihrem individuellen Vertrag ab. Prüfen Sie Ihre Police oder fragen Sie Ihren Versicherungsmakler.
Diesen Ratgeber mit einer KI vertiefen
Die Frage enthält den Link zu diesem Artikel, damit die KI aus der Originalquelle zitieren kann.
Sie haben selbst einen Wasserschaden?
Jeder Tag mit stehender Feuchtigkeit treibt die Sanierungskosten nach oben. Baulisten prüft, ob ein passender verfügbarer Fachbetrieb Ihre Anfrage übernehmen kann.
- Kostenlos und unverbindlich, Sie als Geschädigter zahlen nichts
- Wir prüfen die Verfügbarkeit eines passenden Fachbetriebs
- Bei erfolgreicher Vermittlung erhält genau ein Betrieb Ihre Kontaktdaten
Externe Quellen
Die Angaben in diesem Artikel stützen sich auf folgende Quellen:
- →IFS Institut für Schadenverhütung, Ursachenstatistik Leitungswasserschäden 2025
- →§ 14 VVG, Fälligkeit der Geldleistung des Versicherers
- →§ 28 VVG, Verletzung einer vertraglichen Obliegenheit
- →§ 30 VVG, Anzeige des Versicherungsfalles
- →§ 31 VVG, Auskunftspflicht des Versicherungsnehmers
- →§ 82 VVG, Abwendung und Minderung des Schadens
- →§ 83 VVG, Aufwendungsersatz bei Schadenminderung
- →§ 1 VVG, Vertragstypische Pflichten
- →§ 535 BGB, Inhalt und Hauptpflichten des Mietvertrags
- →§ 536c BGB, Mängelanzeige durch den Mieter
Wasserschaden Sofortmaßnahmen Checkliste
Die wichtigsten Schritte auf einer Seite - zum Ausdrucken und Abheften.
Weitere Artikel
Kostenlose Verfügbarkeitsprüfung
Wasserschaden im Haus? Prüfen Sie die Verfügbarkeit in Ihrer Region
Geben Sie die Postleitzahl des Schadensorts ein. Wir prüfen, ob ein Fachbetrieb aus Ihrer Region die Anfrage übernehmen kann, und melden uns bei Ihnen.
- Für Sie als Geschädigten kostenlos, bezahlt wird auf Betriebsseite.
- Ihre Kontaktdaten gehen an genau einen Fachbetrieb.
- Ohne passenden Betrieb in Ihrer Region bleibt die Anfrage vorgemerkt.
Sie wohnen zur Miete?
Den Auftrag vergibt Ihr Vermieter oder dessen Versicherung. Eine Anfrage können Sie trotzdem stellen: Meldet sich ein Fachbetrieb aus Ihrer Region, haben Sie für die Mängelanzeige einen Ansprechpartner mit Namen und Telefonnummer und müssen den Vermieter nicht auf eine unbestimmte Suche verweisen.