Brand verursacht, keine Haftpflichtversicherung: Was tun?
Brand verursacht und keine Haftpflichtversicherung vorhanden? Klären Sie Ursache, Forderungen und Versicherungen mit einem festen Ablauf.
Kurz & Knapp
Wer einen Brand verursacht und keine Haftpflichtversicherung hat, kann nach § 823 Abs. 1 BGB persönlich schadensersatzpflichtig sein, wenn fremdes Eigentum vorsätzlich oder fahrlässig widerrechtlich beschädigt wurde. Prüfen Sie Brandursache, Verschulden, Eigentumsverhältnisse und jede Kostenposition, bevor Sie eine Forderung anerkennen.
Stand: 18. Oktober 2026
Themenseite
Brandschaden: Ablauf, Sanierung, Versicherungsabwicklung
Als Lara aus Köln den Topf mit Öl für wenige Minuten unbeaufsichtigt ließ, schlugen die Flammen bereits bis unter die Küchenschränke. Die Feuerwehr löschte den Brand, doch beim Gespräch mit ihrem Vermieter stellte sich heraus, dass Lara seit ihrem letzten Umzug keine Privathaftpflichtversicherung mehr hatte.
Ich höre von Geschädigten in dieser Lage oft zuerst die Frage: „Muss ich jetzt alles selbst bezahlen?“ Eine fehlende Police beantwortet diese Frage noch nicht. Geklärt werden müssen die Brandursache, das Verschulden, die Eigentumsverhältnisse und die konkrete Schadenhöhe.
Ohne Police zählt zuerst, wem welcher Schaden gehört
Nach § 823 Abs. 1 BGB ist zum Ersatz des entstandenen Schadens verpflichtet, wer vorsätzlich oder fahrlässig unter anderem das Eigentum eines anderen widerrechtlich verletzt. In einer Mietwohnung können Einbauküche, Türen, Bodenbeläge und feste Installationen dem Vermieter gehören; Möbel, Kleidung und Elektrogeräte können Eigentum des Mieters sein.
Der Unterschied ist praktisch groß. § 823 Abs. 1 BGB erfasst bei einer Eigentumsverletzung das Eigentum eines anderen. Ob eine eigene Hausratversicherung dafür eintritt, hängt vom Vertrag und vom Verschuldensgrad ab.
Wer vorsätzlich oder fahrlässig das Leben, den Körper, die Gesundheit, die Freiheit, das Eigentum oder ein sonstiges Recht eines anderen widerrechtlich verletzt, ist dem anderen zum Ersatz des daraus entstehenden Schadens verpflichtet.
Quelle ist § 823 Abs. 1 BGB.
Fahrlässigkeit ist ebenfalls gesetzlich beschrieben. Nach § 276 Abs. 2 BGB handelt fahrlässig, wer die im Verkehr erforderliche Sorgfalt außer Acht lässt. Ein unbeaufsichtigter Topf mit heißem Fett kann deshalb anders bewertet werden als ein technischer Defekt in einem ordnungsgemäß verwendeten Gerät.
Bei Schäden an der Mietwohnung finden Sie die Abgrenzung ausführlicher im Ratgeber zur Haftung bei einem Brandschaden in der Mietwohnung. Für die aktuelle Situation reicht zunächst eine nüchterne Trennung: Was gehört Ihnen, was gehört dem Vermieter und was gehört Nachbarn?
Die Brandursache trennt Vermutung von belegbarer Forderung
Ruß an der Wand zeigt, dass es gebrannt hat. Er beweist noch nicht, wodurch der Brand entstand. Brandursachenermittler untersuchen unter anderem Brandspuren, elektrische Geräte, Leitungen, mögliche Zündquellen und die Ausbreitungsrichtung des Feuers.
Reinigen oder entsorgen Sie im mutmaßlichen Entstehungsbereich deshalb nichts, bevor die Spuren dokumentiert und notwendige Untersuchungen abgestimmt sind. Fotografieren Sie Räume aus mehreren Blickwinkeln, anschließend einzelne Bauteile und Gegenstände aus der Nähe. Schreiben Sie auf, wann Sie Rauch bemerkten, welche Geräte liefen und wer anwesend war.
Eine pauschale Erklärung wie „Ich war schuld“ hilft bei der Ursachenklärung nicht. Geben Sie lieber einen genauen Ablauf wieder und trennen Sie eigene Beobachtungen von Vermutungen. Ich würde auch keine Gesamtsumme anerkennen, solange Rechnungen, Wiederherstellungsumfang und Eigentumszuordnung fehlen.
Ist Schadensersatz wegen einer beschädigten Sache zu leisten, kann der Gläubiger nach § 249 Abs. 2 BGB statt der Herstellung den erforderlichen Geldbetrag verlangen; Umsatzsteuer gehört nach derselben Vorschrift nur dazu, wenn und soweit sie tatsächlich angefallen ist. Prüfen Sie deshalb, ob eine Forderung Angebote, ausgeführte Arbeiten oder bloße Schätzungen enthält.
Mehrere Versicherungen können am selben Brand beteiligt sein
Prüfen Sie bei jeder Forderung, welchen Schaden und wessen Eigentum sie betrifft. Gebäudeversicherung und Hausratversicherung betreffen andere versicherte Interessen. Eine bestehende Gebäudeversicherung des Eigentümers bedeutet deshalb nicht automatisch, dass der Verursacher aus der Sache heraus ist.
Steht dem Versicherungsnehmer ein Ersatzanspruch gegen einen Dritten zu, geht dieser nach § 86 Abs. 1 VVG auf den Versicherer über, soweit der Versicherer den Schaden ersetzt. Der Gebäudeversicherer kann eine regulierte Forderung daher prüfen und bei bestehendem Ersatzanspruch gegen den Verursacher geltend machen. Genau an diesem Punkt erfahren Menschen ohne Haftpflichtversicherung häufig erst Monate später, welche Summe von ihnen verlangt wird.
Für die eigene Sachversicherung gelten weitere Grenzen. Nach § 81 Abs. 1 VVG ist der Versicherer nicht zur Leistung verpflichtet, wenn der Versicherungsnehmer den Versicherungsfall vorsätzlich herbeiführt. Führt der Versicherungsnehmer ihn grob fahrlässig herbei, darf der Versicherer seine Leistung nach § 81 Abs. 2 VVG in einem der Schwere des Verschuldens entsprechenden Verhältnis kürzen.
Welche Schadenpositionen je nach Vertrag übernommen werden können, habe ich im Beitrag zur Kostenübernahme der Versicherung nach einem Brandschaden eingeordnet. Wenn bereits eine Ablehnung vorliegt, prüfen Sie deren konkrete Begründung anhand des Vertrags und der Unterlagen zum Schaden.
Ein fester Ablauf verhindert vorschnelle Zusagen
Nach dem Löscheinsatz geht es darum, den Schaden prüfbar zu machen. Aus Gesprächen mit Sanierern kenne ich Fälle, in denen bereits am nächsten Morgen verrußte Teile entsorgt wurden. Danach fehlten Fotos, Typenschilder und Anhaltspunkte für die Brandursache.
Gehen Sie in dieser Reihenfolge vor:
- Sperren Sie gefährdete Bereiche und betreten Sie diese erst nach Freigabe.
- Melden Sie den Schaden den möglicherweise betroffenen Versicherern und dem Eigentümer.
- Sichern Sie Fotos, Videos, Einsatzberichte, Kaufbelege und sämtliche Schreiben.
- Lassen Sie Brandursache und Sanierungsumfang vor größeren Eingriffen klären.
- Fordern Sie eine nach Räumen, Bauteilen und Arbeiten aufgeschlüsselte Kostenaufstellung.
- Prüfen Sie Forderungsgrund, Verschulden und Schadenhöhe, bevor Sie Zahlungen oder Raten vereinbaren.
Wenn ein Versicherer leistet, werden dessen Geldleistungen nach § 14 Abs. 1 VVG mit Abschluss der notwendigen Erhebungen zum Versicherungsfall und Leistungsumfang fällig. Sind diese Erhebungen einen Monat nach der Schadenanzeige noch nicht beendet, kann der Versicherungsnehmer nach § 14 Abs. 2 VVG eine Abschlagszahlung in der voraussichtlich mindestens geschuldeten Höhe verlangen; die Frist läuft während einer durch sein Verschulden verursachten Verzögerung der Erhebungen nicht weiter.
Bei Streit über eine Ablehnung hilft der Ratgeber Versicherung verweigert Brandschaden bei der Einordnung der nächsten Unterlagen und Schritte.
Laras Küchenbrand endete mit 16.100 Euro Rückzahlung
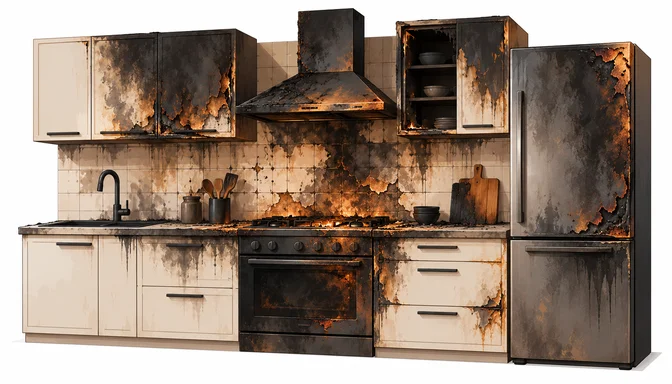
Der eingangs beschriebene Fall ist ein anonymisiertes Praxisbeispiel. Laras Mietküche hatte 18 Quadratmeter. Das Feuer beschädigte Hängeschränke, Wandflächen, Elektroinstallation und Teile des Bodens; Rauch und Ruß gelangten zusätzlich in den Flur.
Lara fotografierte die Räume noch am Brandtag und übergab dem Brandursachenermittler den beschädigten Topf sowie das Kochfeld. Die Untersuchung ordnete den Ausgangsbereich dem Herd zu. Ihre Schilderung bestätigte, dass das erhitzte Öl mehrere Minuten unbeaufsichtigt geblieben war.
Der Sanierungsbetrieb trennte Reinigung, Rückbau und Wiederherstellung in der Kalkulation. Für Rußreinigung und Geruchsbehandlung wurden in diesem Praxisfall 6.800 Euro angesetzt. Weitere 9.300 Euro entfielen auf Schränke, Wandaufbau, Boden und Elektroarbeiten. Die Arbeiten dauerten zwölf Arbeitstage, die belegte Forderung für das Eigentum des Vermieters betrug insgesamt 16.100 Euro.
Der Gebäudeversicherer regulierte den Schaden gegenüber dem Eigentümer und machte anschließend eine Forderung gegen Lara geltend. Nach § 86 Abs. 1 VVG konnte der Ersatzanspruch des Versicherungsnehmers auf den Versicherer übergehen, soweit dieser den Schaden ersetzt hatte. Lara ließ Kostenpositionen, Brandursache und Zahlungsweg prüfen. Sie zahlte 3.500 Euro an und vereinbarte für die verbleibenden 12.600 Euro 42 Monatsraten zu jeweils 300 Euro.
Der Fall zeigt die finanzielle Tragweite einer fehlenden Privathaftpflichtversicherung. Er zeigt ebenso, warum eine prüfbare Aufstellung besser ist als eine vorschnelle Gesamtsumme. Fläche, Bauteile, Reinigungsverfahren und Wiederaufbau müssen zur dokumentierten Brandwirkung passen.
Wenn bei Ihnen Ursache und Sanierungsumfang geklärt werden müssen, können Sie jetzt kostenlos einen passenden Fachbetrieb für Ihren Brandschaden anfragen. Baulisten prüft kostenlos die regionale Verfügbarkeit und vermittelt bei einem Treffer exklusiv an einen passenden Fachbetrieb.
Versicherungsleistungen hängen von Ihrem individuellen Vertrag ab. Prüfen Sie Ihre Police oder fragen Sie Ihren Versicherungsmakler.
Diesen Ratgeber mit einer KI vertiefen
Die Frage enthält den Link zu diesem Artikel, damit die KI aus der Originalquelle zitieren kann.
Sie haben selbst einen Brandschaden?
Ruß und Brandgeruch ziehen mit jedem Tag tiefer in Wände und Inventar. Baulisten prüft, ob ein passender verfügbarer Fachbetrieb Ihre Anfrage übernehmen kann.
- Kostenlos und unverbindlich, Sie als Geschädigter zahlen nichts
- Wir prüfen die Verfügbarkeit eines passenden Fachbetriebs
- Bei erfolgreicher Vermittlung erhält genau ein Betrieb Ihre Kontaktdaten
Externe Quellen
Die Angaben in diesem Artikel stützen sich auf folgende Quellen:
- →§ 823 BGB, Schadensersatzpflicht
- →§ 249 BGB, Art und Umfang des Schadensersatzes
- →§ 276 BGB, Verantwortlichkeit des Schuldners
- →§ 81 VVG, Herbeiführung des Versicherungsfalles
- →§ 86 VVG, Übergang von Ersatzansprüchen
- →§ 14 VVG, Fälligkeit der Geldleistung des Versicherers (gesetze-im-internet.de)
- →§ 28 VVG, Verletzung einer vertraglichen Obliegenheit (gesetze-im-internet.de)
- →§ 30 VVG, Anzeige des Versicherungsfalles (gesetze-im-internet.de)
- →IFS Institut für Schadenverhütung, Brandursachenermittlung
- →IFS Institut für Schadenverhütung, Chemische Brandfolgeschäden
- →IFS Institut für Schadenverhütung, Ursachenstatistik Brandschäden 2025
Brandschaden Dokumentation für Versicherung
Was Sie fotografieren und notieren müssen, damit die Versicherung zahlt.
Weitere Artikel
Kostenlose Verfügbarkeitsprüfung
Brandschaden im Haus? Prüfen Sie die Verfügbarkeit in Ihrer Region
Geben Sie die Postleitzahl des Schadensorts ein. Wir prüfen, ob ein Fachbetrieb aus Ihrer Region die Anfrage übernehmen kann, und melden uns bei Ihnen.
- Für Sie als Geschädigten kostenlos, bezahlt wird auf Betriebsseite.
- Ihre Kontaktdaten gehen an genau einen Fachbetrieb.
- Ohne passenden Betrieb in Ihrer Region bleibt die Anfrage vorgemerkt.
Sie wohnen zur Miete?
Den Auftrag vergibt Ihr Vermieter oder dessen Versicherung. Eine Anfrage können Sie trotzdem stellen: Meldet sich ein Fachbetrieb aus Ihrer Region, haben Sie für die Mängelanzeige einen Ansprechpartner mit Namen und Telefonnummer und müssen den Vermieter nicht auf eine unbestimmte Suche verweisen.