Wasserschaden: Mieter oder Eigentümer zahlt?
Wasserschaden: Wer haftet - Mieter oder Eigentümer? Alle Konstellationen mit BGH-Urteilen und Entscheidungsbaum erklärt.
Kurz & Knapp
Bei Wasserschäden in Mietwohnungen greifen verschiedene Versicherungen: Die Gebäudeversicherung (Vermieter) zahlt Gebäudeschäden, die Hausratversicherung (Mieter) den Hausrat, die Haftpflichtversicherung (Verursacher) Drittschäden. Entscheidend ist die Frage des Verschuldens: Ohne Verschulden zahlen die Sachversicherungen, bei leichter Fahrlässigkeit greift meist der Regressverzicht zugunsten des Mieters, bei grober Fahrlässigkeit kann es Regress geben.
Stand: 12. September 2026 (erstveröffentlicht 4. Februar 2026)
Themenseite
Wasserschaden: Sofortmaßnahmen, Kosten, Versicherung
Herr Müller aus Frankfurt kam von einer Woche Urlaub zurück und fand seine Wohnung unter Wasser vor. Ein Rohr war geplatzt, der Parkettboden komplett hinüber, seine Stereoanlage zerstört, der Schrank aufgequollen. Erste Frage an den Vermieter: “Wer zahlt das?” Antwort: “Das ist Ihre Sache.”
Stimmt das? Wie so oft im Mietrecht: Es kommt darauf an. In diesem umfassenden Ratgeber erkläre ich Ihnen alle Konstellationen, wer wann zahlt, welche Versicherung greift und was die Gerichte dazu sagen.
Die drei Versicherungen bei Wasserschäden im Überblick
Bei einem Wasserschaden greifen je nach Schadensursache und Verursacher drei verschiedene Versicherungen, die Sie kennen sollten, bevor wir in die Details gehen. Jede hat ihren eigenen Zweck und ihre eigenen Grenzen.
Die Dimension des Problems zeigt der GDV Naturgefahrenreport 2024: Leitungswasserschäden verursachten in Deutschland einen versicherten Gesamtschaden von rund 4,9 Milliarden Euro. Damit sind sie der mit Abstand häufigste Schadenfall in der Wohngebäudeversicherung. In Mietverhältnissen entsteht aus jedem dieser Schadenfälle die Frage nach der Haftungs-Verteilung.
1. Gebäudeversicherung (Vermieter/Eigentümer)
Was sie abdeckt:
- Schäden am Gebäude selbst (Wände, Böden, Decken)
- Fest eingebaute Elemente (Einbauküche, Badewanne, Heizung)
- Leitungen und Rohre
- Trocknung und Sanierung der Bausubstanz
Wer sie hat: Der Eigentümer/Vermieter
Wer sie bezahlt: Der Mieter, über die Betriebskosten. Nach § 2 Nr. 13 BetrKV können die Kosten der Gebäudeversicherung auf Mieter umgelegt werden.
Wichtiger Nebeneffekt: Weil der Mieter die Versicherung mitfinanziert, genießt er einen stillschweigenden Regressverzicht bei leichter Fahrlässigkeit (dazu später mehr).
2. Hausratversicherung (Mieter)
Was sie abdeckt:
- Bewegliche Gegenstände (Möbel, Elektronik, Kleidung)
- Auch bei Leitungswasserschäden
- Auch wenn der Nachbar den Schaden verursacht hat
Wer sie hat: Jeder Mieter separat (freiwillig, aber dringend empfohlen)
Was sie nicht abdeckt:
- Gebäudeschäden
- Elementarschäden (Überschwemmung), nur mit Zusatzbaustein
3. Haftpflichtversicherung (Verursacher)
Was sie abdeckt:
- Schäden, die Sie bei Dritten verursachen
- Sowohl Personenschäden als auch Sachschäden
- Auch bei der eigenen Mietwohnung: Schäden am Gebäude des Vermieters
Wann sie greift: Wenn Sie schuldhaft einen Schaden verursacht haben
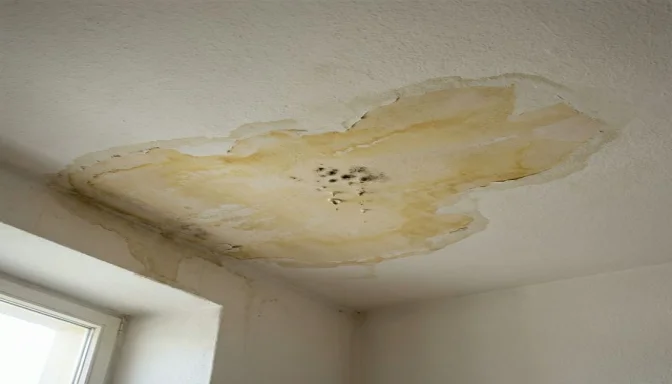 Die Frage “Wer zahlt?” hängt von der Ursache und dem Verschulden ab.
Haftungs-Verteilung bei Wasserschaden zwischen Mieter und Eigentümer
| Schadensszenario | Gebäudeschaden | Hausratschaden Mieter | Drittschäden |
|---|---|---|---|
| Rohrbruch ohne Verschulden | Gebäudeversicherung | Hausratversicherung | Gebäude-/Hausratversicherung des Dritten |
| Mieter verursacht (leichte Fahrlässigkeit) | Gebäudeversicherung (Regressverzicht) | Hausratversicherung | Haftpflicht des Mieters |
| Mieter verursacht (grobe Fahrlässigkeit) | Gebäudeversicherung, dann ggf. Regress | Hausratversicherung (evtl. gekürzt) | Haftpflicht des Mieters |
| Vermieter verursacht | Vermieter/seine Haftpflicht | Haftpflicht des Vermieters | Haftpflicht des Vermieters |
| Nachbar verursacht | Gebäudeversicherung | Hausrat + Haftpflicht des Nachbarn | Haftpflicht des Nachbarn |
Regressverzicht und Beweislast bestimmen die Haftung des Mieters
Das ist die wichtigste Information für Mieter: Bei leicht fahrlässig verursachten Schäden sind Sie in der Regel geschützt.
Wie funktioniert das?
Der BGH hat in einer Reihe von Entscheidungen folgende Lösung entwickelt:
- Der Mieter zahlt die Gebäudeversicherung über die Nebenkosten
- Im Gegenzug darf er erwarten, von dieser Versicherung zu profitieren
- Die Gebäudeversicherung verzichtet stillschweigend auf Regress gegen den Mieter
- Aber: Nur bei leichter Fahrlässigkeit, nicht bei grober Fahrlässigkeit oder Vorsatz
Was bedeutet “leichte Fahrlässigkeit”?
Leichte Fahrlässigkeit: Ein normaler Fehler, der jedem passieren kann.
- Waschmaschine läuft über, weil Sie kurz nicht aufgepasst haben
- Wasserhahn vergessen abzudrehen
- Kleines Leck nicht sofort bemerkt
Grobe Fahrlässigkeit: Ein besonders schwerer Sorgfaltsverstoß.
- Heizung im Winter komplett abgestellt, Rohre eingefroren
- Bekanntes Leck ignoriert
- Waschmaschine stundenlang unbeaufsichtigt gelassen
Die BGH-Entscheidungen im Detail
BGH VIII ZR 191/13 (19.11.2014):
Der Vermieter muss bei einem leicht fahrlässig vom Mieter verursachten Wohnungsbrand vorrangig seine Gebäudeversicherung in Anspruch nehmen.
Das Gericht stellte klar: Der Mieter finanziert die Versicherung mit. Er darf erwarten, dass sie ihm auch zugutekommt.
BGH IV ZR 252/22 (07.06.2023):
Der stillschweigend erklärte Regressverzicht ist auf Fälle der Schadensherbeiführung durch einfache Fahrlässigkeit beschränkt.
Wichtige Klarstellung: Der Schutz gilt nur bei leichter Fahrlässigkeit. Bei grober Fahrlässigkeit kann die Versicherung beim Mieter Regress nehmen.
BGH V ZR 193/19 (18.12.2020):
Der vermietende Sondereigentümer haftet nicht als Zustandsstörer, wenn der Mieter durch Unterlassen der Beheizung einen Rohrbruch verursacht.
Wenn der Mieter im Winter nicht heizt und die Rohre einfrieren, haftet er selbst. Der Vermieter ist dann nicht in der Pflicht.
Beweislast: Vermieter muss die Schadensursache im Mieterbereich nachweisen
In meiner Beratungspraxis erlebe ich immer wieder, dass Vermieter pauschal Schadensersatz fordern, ohne die konkrete Schadensursache im Verantwortungsbereich des Mieters belegen zu können. Genau diese Konstellation hat der Bundesgerichtshof in zwei Grundsatzentscheidungen geklärt.
Der Bundesgerichtshof hat in seinem Urteil vom 03.11.2004 (Az. VIII ZR 28/04) zur Beweislast bei Wasserschäden in Mietwohnungen folgenden Grundsatz aufgestellt:
Wenn strittig ist, ob vermietete Räume infolge Mietgebrauchs beschädigt sind, trägt der Vermieter die Beweislast dafür, dass eine externe Schadensursache ausgeschlossen ist. Darf der Vermieter seinen Schaden von seinem Gebäudeversicherer ersetzt verlangen und erscheint ein Regress des Versicherers gegen den Mieter ausgeschlossen, darf der Vermieter den Mieter nach § 242 BGB nur bei Vorliegen eines berechtigten Interesses auf Schadensersatz in Anspruch nehmen.
Konkret bedeutet das: Der Vermieter muss beweisen, dass eine externe Schadensursache ausgeschlossen ist. Materialermüdung in der Wand, ein versteckter Rohrbruch oder ein Defekt an der Steigleitung fallen klar in den Verantwortungsbereich des Vermieters.
In seinem Urteil vom 10.11.2004 (Az. XII ZR 71/01) hat der Bundesgerichtshof diese Linie für die allgemeine Beschädigung der Mietsache präzisiert:
Ist die Schadensursache zwischen den Vertragsparteien streitig, trägt der Vermieter die Beweislast dafür, dass sie dem Obhutsbereich des Mieters entstammt. Sind sämtliche Ursachen, die in den Obhuts- und Verantwortungsbereich des Vermieters fallen, ausgeräumt, trägt der Mieter die Beweislast dafür, dass er die schadensauslösenden Umstände nicht zu vertreten hat.
Die Beweislastverteilung erfolgt in zwei Stufen: Zuerst muss der Vermieter darlegen und beweisen, dass die Schadensursache überhaupt in den Pflichten- und Verantwortungsbereich des Mieters fällt. Erst danach greift die Beweislastumkehr nach § 280 Absatz 1 Satz 2 BGB, wonach der Mieter darlegen muss, dass er die Pflichtverletzung nicht zu vertreten hat.
Für Sie als Mieter heißt das in der Praxis: Fordert der Vermieter nach einem Wasserschaden Geld von Ihnen, lassen Sie sich zuerst schriftlich darlegen, welche konkrete Pflichtverletzung er Ihnen vorwirft und mit welchen Beweisen er das stützt. Ohne diesen Nachweis ist ein Anspruch nach § 280 BGB oder § 823 BGB nicht durchsetzbar.
Typische Szenarien zeigen, welche Versicherung zahlt
Szenario 1: Rohrbruch ohne Verschulden
Situation: Ein altes Kupferrohr in der Wand platzt. Niemand hat etwas falsch gemacht.
Gebäudeschäden (Wand, Boden): → Gebäudeversicherung des Vermieters
Ihre Möbel und Gegenstände: → Ihre Hausratversicherung
Folgekosten (Hotel während Trocknung): → Hausratversicherung (wenn Zusatz “Hotelkosten” vereinbart)
Mietminderung: Ja, solange die Wohnung eingeschränkt nutzbar ist. Siehe Mietminderung bei Wasserschaden.
Szenario 2: Sie haben vergessen, den Wasserhahn abzudrehen
Situation: Nach dem Zähneputzen läuft der Wasserhahn weiter, das Waschbecken läuft über.
Gebäudeschäden: → Gebäudeversicherung des Vermieters (leichte Fahrlässigkeit = Regressverzicht)
Ihre eigenen Gegenstände: → Ihre Hausratversicherung
Schäden beim Nachbarn unter Ihnen: → Ihre Haftpflichtversicherung (deshalb ist Haftpflicht so wichtig!)
Szenario 3: Waschmaschine platzt
Situation: Der Zulaufschlauch Ihrer Waschmaschine gibt nach. Die Küche steht unter Wasser.
Wer zahlt was:
Wenn der Schlauch wegen Alterung geplatzt ist (kein Verschulden):
- Gebäudeschäden → Gebäudeversicherung
- Ihre Sachen → Hausratversicherung
- Nachbar → Haftpflicht (Sie haften trotzdem, weil Sie die Maschine betrieben haben)
Wenn Sie einen offensichtlich defekten Schlauch nicht ausgetauscht haben (grobe Fahrlässigkeit):
- Gebäudeschäden → Zunächst Gebäudeversicherung, dann möglicherweise Regress gegen Sie
- Ihre Sachen → Hausratversicherung (evtl. gekürzt)
- Nachbar → Haftpflicht (wichtig: Die meisten Haftpflichtversicherungen decken auch grobe Fahrlässigkeit)
Szenario 4: Der Nachbar verursacht den Schaden
Situation: Die Badewanne des Nachbarn läuft über. Das Wasser kommt durch Ihre Decke.
Ausführliche Informationen zu diesem Szenario finden Sie in unserem Artikel Wasserschaden durch Nachbarn, wer haftet?.
Kurz zusammengefasst:
- Ihre Möbel → Ihre Hausratversicherung (zahlt erstmal) + Haftpflicht des Nachbarn
- Gebäudeschäden → Gebäudeversicherung Ihres Vermieters
- Sie haben Ansprüche gegen den Nachbarn, die Ihre Versicherungen per Regress geltend machen
Szenario 5: Vermieter vernachlässigt Instandhaltung
Situation: Der Vermieter wusste von einem maroden Rohr, hat aber nichts unternommen. Das Rohr platzt.
Gebäudeschäden: → Gebäudeversicherung, aber: Der Vermieter hat möglicherweise eine Obliegenheitsverletzung begangen
Ihre Schäden: → Sie haben Schadensersatzansprüche gegen den Vermieter (§ 536a BGB)
Wichtig: Dokumentieren Sie, dass Sie den Mangel angezeigt haben. E-Mails aufbewahren!
Der Vermieter will Geld von mir: Was tun?
Manchmal versuchen Vermieter, Schäden direkt beim Mieter geltend zu machen. Das ist in vielen Fällen nicht zulässig.
Wann der Vermieter KEINEN Anspruch gegen Sie hat:
- Kein Verschulden Ihrerseits: Rohrbruch durch Materialermüdung, Sturmschaden, etc.
- Leichte Fahrlässigkeit + Regressverzicht: Sie haben einen normalen Fehler gemacht, der Vermieter ist über die Gebäudeversicherung abgesichert
- Verjährung: Ansprüche des Vermieters wegen Beschädigung der Mietsache verjähren nach 6 Monaten (§ 548 BGB) ab Rückgabe
Wann der Vermieter einen Anspruch haben KANN:
- Grobe Fahrlässigkeit: Sie haben die erforderliche Sorgfalt in besonders schwerem Maße verletzt
- Vorsatz: Sie haben den Schaden absichtlich verursacht
- Keine Gebäudeversicherung: Der Vermieter hat keine abgeschlossen (selten, aber möglich)
Was Sie tun sollten:
- Nicht sofort zahlen: Fordern Sie eine schriftliche Begründung
- Verschuldensgrad prüfen: War es wirklich grobe Fahrlässigkeit?
- Haftpflichtversicherung einschalten: Die prüft und übernimmt berechtigte Ansprüche
- Bei Unklarheit Rechtsberatung suchen: Mieterverein oder Anwalt
Checkliste, Fehler und Entscheidungsbaum für den Ernstfall
Sofort (erste Stunden):
- Wasser abstellen (Haupthahn, Ventil)
- Strom im betroffenen Bereich abschalten
- Stehendes Wasser entfernen
- Fotos und Videos machen
- Vermieter informieren (schriftlich, z.B. per E-Mail)
Am ersten Tag:
- Eigene Versicherungen informieren (Hausrat, Haftpflicht)
- Beschädigte Gegenstände auflisten
- Weitere Schäden dokumentieren
- Maßnahmen zur Schadensminderung ergreifen
In der ersten Woche:
- Prüfen, ob Mietminderung gerechtfertigt ist
- Vermieter zur Schadensbeseitigung auffordern
- Angebote für Sanierung einholen (wenn Vermieter nicht reagiert)
- Schadensmeldung bei allen relevanten Versicherungen einreichen
Detaillierte Informationen zu Sofortmaßnahmen finden Sie in unserem Artikel Wasserschaden, Was tun? Die ersten 24 Stunden.
Die fünf häufigsten Fehler nach einem Wasserschaden
Fehler 1: Keine Hausratversicherung haben
Selbst wenn die Haftpflicht des Nachbarn zahlen müsste, das kann dauern. Ihre Hausratversicherung zahlt schnell und holt sich das Geld vom Verursacher zurück.
Fehler 2: Keine Haftpflichtversicherung haben
Wenn Sie einen Wasserschaden beim Nachbarn verursachen, haften Sie persönlich. Das kann existenzbedrohend werden. Eine Haftpflichtversicherung kostet 50-80 Euro im Jahr.
Fehler 3: Schäden nicht sofort melden
Je länger Sie warten, desto schwieriger wird die Beweislage. Melden Sie jeden Wasserschaden sofort, auch wenn Sie denken, es sei nicht schlimm.
Fehler 4: Ohne Rücksprache aufräumen
Ja, Sie müssen Folgeschäden verhindern. Aber: Werfen Sie nichts weg, bevor die Versicherung den Schaden gesehen hat. Fotografieren Sie alles vorher.
Fehler 5: Dem Vermieter blind vertrauen
“Das ist Ihre Sache” ist oft falsch. Prüfen Sie selbst, welche Versicherung zuständig ist. Holen Sie sich im Zweifel Beratung.
Zusammenfassung: Der Entscheidungsbaum
-
Wer hat den Schaden verursacht?
- Niemand (Materialversagen) → Gebäude-/Hausratversicherung
- Der Mieter → Weiter zu Frage 2
- Der Vermieter → Haftpflicht des Vermieters
- Der Nachbar → Haftpflicht des Nachbarn + eigene Versicherungen
-
Bei Verursachung durch den Mieter: Wie schwer war das Verschulden?
- Leichte Fahrlässigkeit → Regressverzicht schützt den Mieter
- Grobe Fahrlässigkeit → Möglicher Regress, aber Haftpflicht hilft
- Vorsatz → Mieter haftet voll, Haftpflicht zahlt nicht
-
Was ist beschädigt?
- Gebäude (Wände, Böden, Leitungen) → Gebäudeversicherung
- Ihr Hausrat → Hausratversicherung
- Sachen Dritter → Haftpflicht des Verursachers
Die Beauftragung des Fachbetriebs folgt eigenen Regeln
Die Versicherungsfrage klärt, wer am Ende die Rechnung trägt. Davon getrennt steht die Frage, wer den Fachbetrieb überhaupt beauftragt. In der Praxis geraten beide Fragen durcheinander, und darüber vergehen Wochen, in denen die Feuchtigkeit weiterarbeitet.
Sie sind Eigentümer oder Vermieter? Die Beauftragung liegt bei Ihnen, unabhängig davon, ob die Schuldfrage schon geklärt ist. Die Instandhaltungspflicht aus § 535 Absatz 1 Satz 2 BGB gilt sofort, und die Beweislast für eine Ursache aus dem Bereich des Mieters liegt nach BGH VIII ZR 28/04 ohnehin bei Ihnen. Diesen Nachweis führen Sie später leichter mit einer sauberen Schadensaufnahme durch einen Fachbetrieb als mit einer Baustelle, die wochenlang unangetastet blieb. Bis zur Beseitigung läuft außerdem die Mietminderung, und eine verzögerte Trocknung treibt die Sanierungskosten nach oben, die Ihre Gebäudeversicherung nur im erforderlichen Umfang trägt. Schaden melden und Fachbetrieb finden
Sie sind Mieter und der Vermieter bewegt sich nicht? Dann kommt die Ersatzvornahme in Betracht, allerdings nur unter zwei Voraussetzungen:
§ 536a Absatz 2 BGB: “Der Mieter kann den Mangel selbst beseitigen und Ersatz der erforderlichen Aufwendungen verlangen, wenn 1. der Vermieter mit der Beseitigung des Mangels in Verzug ist oder 2. die umgehende Beseitigung des Mangels zur Erhaltung oder Wiederherstellung des Bestands der Mietsache notwendig ist.”
Verzug im Sinne der ersten Variante entsteht nicht automatisch mit dem Schaden. Sie brauchen die Mängelanzeige nach § 536c BGB, eine ausdrückliche Aufforderung zur Beseitigung und eine angemessene Frist, deren Ablauf Sie belegen können. Die zweite Variante deckt den Notfall ab, der keinen Aufschub duldet, weil sonst die Bausubstanz weiter Schaden nimmt. Sie erlaubt die notwendige Sofortmaßnahme. Eine Sanierung in Eigenregie ist davon nicht gedeckt. Erstattet werden in beiden Fällen ausschließlich die erforderlichen Aufwendungen, deshalb sollten Sie sich ein schriftliches Angebot geben lassen und den Umfang eng halten.
Ein Zwischenschritt hilft unabhängig von der Rolle: Prüfen Sie unverbindlich, ob ein passender Betrieb in Ihrer Region kurzfristig übernehmen könnte, und nennen Sie diese Option in Ihrem Fristsetzungsschreiben an den Vermieter. Damit wird aus einer abstrakten Frist eine konkrete Handlungsaufforderung, und Sie haben den Betrieb an der Hand, falls die Voraussetzungen der Ersatzvornahme später tatsächlich vorliegen. Verfügbarkeit in Ihrer Region prüfen
Hinweis: Die Informationen auf dieser Seite dienen der allgemeinen Orientierung und ersetzen keine Rechtsberatung. Bei komplexen Fällen oder hohen Streitwerten sollten Sie einen Fachanwalt für Mietrecht oder Versicherungsrecht konsultieren. Ob im Einzelfall Verzug vorliegt und eine Ersatzvornahme nach § 536a Absatz 2 BGB gedeckt ist, hängt von der konkreten Konstellation ab. Sind die Voraussetzungen nicht erfüllt, bleibt der Mieter auf den Kosten sitzen.
Sie haben einen Wasserschaden und brauchen einen Fachbetrieb für die Sanierung? Über Baulisten finden Sie passende Sanierungsunternehmen in Ihrer Region. Ob in Berlin, München, Hamburg, Köln oder Frankfurt, wir vermitteln kostenlos und der Fachbetrieb meldet sich in der Regel noch am selben Tag.
Diesen Ratgeber mit einer KI vertiefen
Die Frage enthält den Link zu diesem Artikel, damit die KI aus der Originalquelle zitieren kann.
Sie haben selbst einen Wasserschaden?
Jeder Tag mit stehender Feuchtigkeit treibt die Sanierungskosten nach oben. Baulisten prüft, ob ein passender verfügbarer Fachbetrieb Ihre Anfrage übernehmen kann.
- Kostenlos und unverbindlich, Sie als Geschädigter zahlen nichts
- Wir prüfen die Verfügbarkeit eines passenden Fachbetriebs
- Bei erfolgreicher Vermittlung erhält genau ein Betrieb Ihre Kontaktdaten
Relevante Rechtsprechung
Die Miete war nach § 536 Abs. 1 BGB zu 80 Prozent gemindert: Für die Trocknung mussten sämtliche Möbel von den Wänden des Einzimmer-Appartements abgerückt und zwei Trocknungsgeräte aufgestellt werden; mit dem Schimmelbefall war die Wohnung de facto kaum mehr nutzbar. Eine Minderung von 80 Prozent setzt nach dem Urteil eine sehr schwere Beeinträchtigung des Wohnens voraus.
💡 Extremfall, keine Regelquote für Trocknungsgeräte.
Nach dem Ausmaß der Beeinträchtigung durch Schimmel, Feuchtigkeit und Bauarbeiten sowie die Lautstärke der Trocknungsgeräte hielt das Gericht eine Minderung von 80 Prozent für nicht unangemessen; das Bad war zeitweise nicht funktionsgemäß nutzbar, weil Duschen nicht möglich war.
💡 Kumulation mehrerer Mängel erhöht die Minderungsquote.
Der vermietende Eigentümer haftet nicht als Zustandsstörer, wenn der Schaden zwar von einem in seinem Eigentum stehenden Bauteil oder Gerät ausgeht, aber allein auf eine fahrlässige oder vorsätzliche Handlung des Mieters zurückzuführen ist; war die Beschaffenheit des Bauteils oder Geräts nicht ordnungsgemäß und zumindest mitursächlich, kann der Schaden auch dem Eigentümer zuzurechnen sein (Leitsatz).
Externe Quellen
Die Angaben in diesem Artikel stützen sich auf folgende Quellen:
- →Paragraph 535 BGB, Inhalt und Hauptpflichten des Mietvertrags (gesetze-im-internet.de)
- →Paragraph 536 BGB, Mietminderung bei Sach- und Rechtsmangel (gesetze-im-internet.de)
- →Paragraph 536a BGB, Schadens- und Aufwendungsersatzanspruch des Mieters (gesetze-im-internet.de)
- →Paragraph 536c BGB, Mängelanzeige durch den Mieter (gesetze-im-internet.de)
- →Paragraph 249 BGB, Art und Umfang des Schadensersatzes (gesetze-im-internet.de)
- →Paragraph 81 VVG, Herbeiführung des Versicherungsfalls (gesetze-im-internet.de)
- →Paragraph 280 BGB, Schadensersatz wegen Pflichtverletzung (gesetze-im-internet.de)
- →Paragraph 823 BGB, Schadensersatzpflicht (gesetze-im-internet.de)
- →Paragraph 548 BGB, Verjährung der Ersatzansprüche und des Wegnahmerechts (gesetze-im-internet.de)
- →GDV Naturgefahrenreport 2024, Leitungswasserschäden in Deutschland (gdv.de)
- →GDV, Gesamtverband der Deutschen Versicherer, Wohngebäudeversicherung
- →Deutscher Mieterbund, Informationen für Mieterinnen und Mieter
Wasserschaden Sofortmaßnahmen Checkliste
Die wichtigsten Schritte auf einer Seite - zum Ausdrucken und Abheften.
Leads in Ihrer Region erhalten
Als Baulisten-Partner erhalten Sie qualifizierte Kundenanfragen, ohne Fixkosten, nur bei erfolgreicher Vermittlung.
Fachbetriebe in Ihrer Nähe
Weitere Artikel
Kostenlose Verfügbarkeitsprüfung
Wasserschaden im Haus? Prüfen Sie die Verfügbarkeit in Ihrer Region
Geben Sie die Postleitzahl des Schadensorts ein. Wir prüfen, ob ein Fachbetrieb aus Ihrer Region die Anfrage übernehmen kann, und melden uns bei Ihnen.
- Für Sie als Geschädigten kostenlos, bezahlt wird auf Betriebsseite.
- Ihre Kontaktdaten gehen an genau einen Fachbetrieb.
- Ohne passenden Betrieb in Ihrer Region bleibt die Anfrage vorgemerkt.
Sie wohnen zur Miete?
Den Auftrag vergibt Ihr Vermieter oder dessen Versicherung. Eine Anfrage können Sie trotzdem stellen: Meldet sich ein Fachbetrieb aus Ihrer Region, haben Sie für die Mängelanzeige einen Ansprechpartner mit Namen und Telefonnummer und müssen den Vermieter nicht auf eine unbestimmte Suche verweisen.
Mietminderung berechnen und Musterbrief erzeugen →