Wasserschaden durch Nachbarn ohne Versicherung?
Nachbar verursacht Wasserschaden ohne Versicherung? Ihre Optionen und wie Sie trotzdem zu Ihrem Recht kommen.
Kurz & Knapp
Der Nachbar kann auch ohne Haftpflichtversicherung persönlich haften. Prüfen Sie zuerst Ihre Hausratversicherung und die zuständige Wohngebäudeversicherung, sichern Sie sämtliche Beweise und fordern Sie den Nachbarn schriftlich zur Zahlung auf. Eine Klage sollte bei größeren Schäden anhand der Beweislage, der Kosten und der Vollstreckungsaussichten geprüft werden.
Stand: 8. September 2026 (erstveröffentlicht 4. Februar 2026)
Themenseite
Wasserschaden: Sofortmaßnahmen, Kosten, Versicherung
Frau Meier aus Düsseldorf dachte, der schlimmste Teil sei vorbei. Die Badewanne des Nachbarn war übergelaufen, ihr Wohnzimmer stand unter Wasser, aber der Nachbar hatte sich entschuldigt und versprochen zu zahlen. Dann kam der Schock: „Haftpflichtversicherung? Hab ich nicht. Ist mir zu teuer.“
8.500 Euro Wasserschaden, durchnässter Parkettboden, zerstörte Couch, Schimmel an der Decke. Solche Kosten sind keine Seltenheit. Gleichzeitig behauptet der Nachbar, zahlungsunfähig zu sein.
Für Frau Meier stellt sich damit eine drängende Frage: Wie kann sie ihren Anspruch durchsetzen, wenn der Nachbar den Wasserschaden verursacht hat und keine Versicherung besitzt?
Die Haftung besteht auch ohne Versicherung
Ob Ihr Nachbar versichert ist, ändert grundsätzlich nichts an seiner persönlichen Haftung.
Nach § 823 Abs. 1 BGB haftet, wer vorsätzlich oder fahrlässig unter anderem das Eigentum eines anderen widerrechtlich verletzt, auf Ersatz des daraus entstehenden Schadens. Eine private Haftpflichtversicherung übernimmt berechtigte Ansprüche im Rahmen des Versicherungsvertrags. Fehlt diese Absicherung, muss der Nachbar einen berechtigten Schadensersatz aus seinem eigenen Vermögen leisten.
Die entscheidende Schwierigkeit liegt häufig bei der Durchsetzung: Selbst ein klarer Anspruch führt erst dann zu einer Erstattung, wenn der Nachbar freiwillig zahlt oder pfändbares Vermögen vorhanden ist.
Schritt 1: Eigene Versicherungen prüfen
Bevor Sie einen Rechtsstreit mit Ihrem Nachbarn beginnen, prüfen Sie Ihre eigenen Absicherungen.
Hausratversicherung
Ihre Hausratversicherung kann beschädigte Möbel, Elektrogeräte, Teppiche und persönliche Gegenstände ersetzen. Maßgeblich sind der vereinbarte Versicherungsumfang, mögliche Ausschlüsse und ein vereinbarter Selbstbehalt.
Hat die Versicherung den Schaden reguliert, kann sie prüfen, ob sie den Verursacher in Regress nimmt. Wie Sie den Schaden richtig bei der Versicherung melden, erklären wir in einem separaten Ratgeber.
Gebäudeversicherung
Wenn Sie Eigentümer sind, kann Ihre Wohngebäudeversicherung versicherte Schäden an der Bausubstanz übernehmen, beispielsweise an Wänden, Böden oder Decken. Auch sie kann anschließend mögliche Ansprüche gegen den Verursacher prüfen.
Als Mieter informieren Sie unverzüglich Ihren Vermieter. Für versicherte Gebäudeschäden ist regelmäßig die Wohngebäudeversicherung des Eigentümers zuständig. Zusätzlich kann Ihnen unter bestimmten Voraussetzungen eine Mietminderung zustehen.
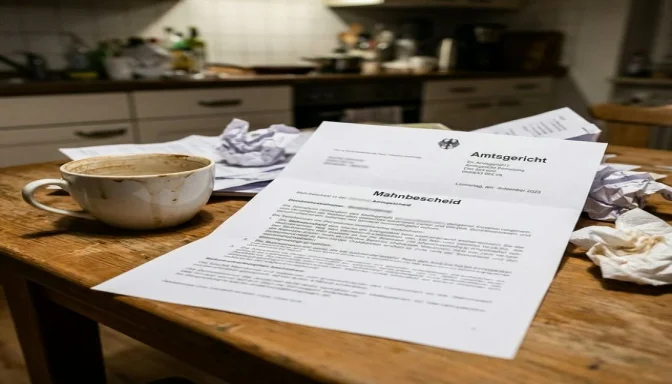 Wenn der Nachbar nicht zahlt, kann ein gerichtliches Verfahren erforderlich werden. Prüfen Sie zuvor Ihre Versicherungen und sichern Sie sämtliche Belege.
Schritt 2: Den Vermieter des Nachbarn einbeziehen
Wenn Ihr Nachbar Mieter ist, kommt je nach Ursache auch eine Verantwortlichkeit des Vermieters oder Eigentümers in Betracht.
Der Vermieter kann bei einem Gebäudemangel verantwortlich sein
Eine Verantwortlichkeit kann bestehen, wenn der Wasserschaden auf einen baulichen Mangel, eine defekte Installation oder eine verletzte Instandhaltungspflicht zurückgeht. Beruht der Schaden ausschließlich auf einem schuldhaften Verhalten des Mieters, lässt sich daraus regelmäßig keine Haftung des Vermieters ableiten.
Lassen Sie deshalb die Ursache fachlich klären. Entscheidend ist etwa, ob ein Rohr schadhaft war, bereits frühere Probleme bekannt waren oder notwendige Instandhaltungsmaßnahmen unterblieben sind.
Gibt es eine bauliche Komponente, sollten Sie den Eigentümer beziehungsweise die Hausverwaltung schriftlich informieren. Dadurch kann neben dem Nachbarn ein weiterer Anspruchsgegner in Betracht kommen.
Schritt 3: Eine außergerichtliche Einigung suchen
Bevor Sie gerichtliche Schritte einleiten, kann ein direktes Gespräch sinnvoll sein. Die Aussage „Ich kann nicht zahlen“ bedeutet häufig, dass der Nachbar die gesamte Summe derzeit nicht aufbringen kann.
Eine Ratenzahlung kann die Forderung absichern
Ein Schaden von 8.500 Euro ist für viele Menschen nicht sofort bezahlbar. Tragbare Monatsraten können eine praktikable Lösung sein.
Halten Sie jede Vereinbarung schriftlich fest. Darin sollten mindestens folgende Punkte stehen:
- die vollständigen Namen und Anschriften
- die Ursache und der Zeitpunkt des Schadens
- die anerkannte Gesamtsumme
- die Höhe und Fälligkeit der Raten
- die Folgen ausbleibender Zahlungen
- das Datum und die Unterschriften beider Parteien
Ein schriftliches Schuldanerkenntnis kann die spätere Beweisführung erleichtern. Bei hohen Forderungen oder unklaren Formulierungen sollten Sie die Vereinbarung vor der Unterzeichnung rechtlich prüfen lassen.
Eine Teilzahlung kann wirtschaftlich sinnvoll sein
Bietet der Nachbar eine sofortige Teilzahlung an, müssen Sie den sicheren Zahlungseingang gegen den Verzicht auf den verbleibenden Betrag abwägen.
Dokumentieren Sie genau, ob eine Zahlung lediglich auf die Gesamtforderung angerechnet wird oder ob damit sämtliche Ansprüche erledigt sein sollen. Unterschreiben Sie keine Abgeltungsvereinbarung, deren Folgen Sie nicht vollständig überblicken.
Beweise und eine Zahlungsaufforderung sichern den Anspruch
Bevor Sie Geld verlangen oder gerichtliche Schritte einleiten, sollten Sie Ursache und Umfang des Schadens nachvollziehbar dokumentieren. Fotografieren oder filmen Sie die betroffenen Räume und Gegenstände. Bewahren Sie beschädigte Sachen nach Möglichkeit auf, bis die Versicherung oder ein Sachverständiger sie begutachtet hat.
Sammeln Sie außerdem Handwerkerberichte, Kostenvoranschläge, Rechnungen, Kaufbelege und den gesamten Schriftverkehr. Notieren Sie Namen und Kontaktdaten möglicher Zeugen. Bei größeren oder streitigen Schäden kann ein unabhängiges Gutachten erforderlich sein, um Ursache, Sanierungsbedarf und Schadenshöhe festzustellen.
Fordern Sie den Nachbarn anschließend schriftlich zur Zahlung auf. Beziffern Sie die Forderung nachvollziehbar, fügen Sie Kopien der relevanten Belege bei und setzen Sie eine angemessene Frist. Versenden Sie die Aufforderung auf einem Weg, dessen Zugang Sie später nachweisen können.
Bestreitet der Nachbar die Verantwortung oder bleibt die Schadenshöhe zunächst offen, sollten Sie keine vorschnellen abschließenden Erklärungen abgeben. Eine rechtliche Beratung kann verhindern, dass Sie Ansprüche versehentlich verkürzen oder aufgeben.
Schritt 4: Der Rechtsweg
Bleibt eine Zahlung aus, kommen das gerichtliche Mahnverfahren oder eine Klage in Betracht. Vorher sollten Sie Kosten, Beweislage und Vollstreckungsaussichten realistisch prüfen.
Eine Klage kann bei klarer Haftung sinnvoll sein
Ein gerichtliches Verfahren kommt insbesondere in Betracht, wenn:
- der Schaden erheblich ist
- die Schadensursache und die Verantwortlichkeit belegbar sind
- der Nachbar über pfändbares Einkommen oder Vermögen verfügen könnte
- Sie mögliche Gerichts- und Anwaltskosten vorfinanzieren können
- eine Rechtsschutzversicherung eine Deckungszusage erteilt
Auch bei einem hohen Schaden garantiert ein Urteil keine sofortige Zahlung. Fehlt pfändbares Vermögen, kann die Vollstreckung zunächst erfolglos bleiben.
Ein Verfahren kann wirtschaftlich riskant sein
Besondere Vorsicht ist angebracht, wenn:
- der Nachbar erkennbar kein pfändbares Einkommen oder Vermögen besitzt
- Ursache oder Verantwortlichkeit umstritten sind
- die Verfahrenskosten in einem ungünstigen Verhältnis zur Forderung stehen
- wichtige Belege fehlen
- mehrere Personen als Verursacher in Betracht kommen
Gewinnen Sie vollständig, muss die unterlegene Partei grundsätzlich die notwendigen Prozesskosten tragen. Ist der Nachbar zahlungsunfähig, können Sie trotz eines gewonnenen Verfahrens auf verauslagten Kosten sitzen bleiben.
Das Verfahren erfolgt in mehreren Stufen
-
Gerichtliches Mahnverfahren: Sie können einen Mahnbescheid beantragen. Das Verfahren eignet sich vor allem für bezifferte Geldforderungen. Widerspricht der Nachbar, wird der Anspruch auf Antrag in einem streitigen Gerichtsverfahren geprüft.
-
Vollstreckungsbescheid: Erfolgt kein rechtzeitiger Widerspruch gegen den Mahnbescheid, können Sie einen Vollstreckungsbescheid beantragen. Auch dagegen kann der Nachbar innerhalb der gesetzlichen Frist Einspruch einlegen.
-
Klage: Bestreitet der Nachbar den Anspruch, entscheidet das zuständige Gericht anhand des Vortrags und der Beweise. Welches Gericht zuständig ist und ob eine anwaltliche Vertretung vorgeschrieben ist, hängt insbesondere vom Streitwert ab.
-
Zwangsvollstreckung: Mit einem vollstreckbaren Titel können Sie beispielsweise eine Konto- oder Gehaltspfändung veranlassen oder einen Gerichtsvollzieher beauftragen.
Pfändungsfreigrenzen begrenzen die Vollstreckung
Auch mit einem Titel ist kein uneingeschränkter Zugriff auf Einkommen und Eigentum möglich. Gesetzliche Pfändungsfreigrenzen schützen das Existenzminimum. Ihre konkrete Höhe kann sich ändern und hängt bei Arbeitseinkommen unter anderem von gesetzlichen Unterhaltspflichten ab.
Auch Guthaben auf einem Pfändungsschutzkonto ist innerhalb der geltenden Freibeträge geschützt. Gegenstände, die für eine bescheidene Lebens- und Haushaltsführung erforderlich sind, dürfen grundsätzlich ebenfalls nicht gepfändet werden.
Verdient Ihr Nachbar wenig und besitzt er keine verwertbaren Vermögenswerte, kann ein Vollstreckungstitel lange Zeit ohne Zahlung bleiben.
Die langfristige Perspektive
Ein rechtskräftig festgestellter Anspruch kann grundsätzlich 30 Jahre lang vollstreckt werden. Das bedeutet, dass Sie auch zu einem späteren Zeitpunkt erneut einen Vollstreckungsversuch unternehmen können, falls der Nachbar dann über pfändbares Einkommen oder Vermögen verfügt.
Bewahren Sie den Titel sicher auf und dokumentieren Sie Zahlungen sowie Vollstreckungsmaßnahmen. Lassen Sie sich bei längeren Zeiträumen beraten, welche Fristen für Zinsen, wiederkehrende Leistungen und einzelne Vollstreckungsschritte gelten.
Zusammenfassung: Der Entscheidungsbaum
Diese Reihenfolge hilft Ihnen bei der Entscheidung:
1. Eigene Versicherungen prüfen
- Hausratversicherung kontaktieren und den Schaden melden
- Vermieter oder eigene Wohngebäudeversicherung informieren
- Deckungsumfang und Selbstbehalt prüfen
2. Beweise sichern
- Schäden mit Fotos und Videos dokumentieren
- Handwerkerberichte, Rechnungen und Kostenvoranschläge sammeln
- Ursache bei Bedarf durch einen Sachverständigen klären
- Zeugen und Schriftverkehr festhalten
3. Weitere Verantwortliche prüfen
- eine mögliche bauliche Ursache untersuchen lassen
- Eigentümer oder Hausverwaltung schriftlich informieren
- Zuständigkeit der Gebäudeversicherung klären
4. Eine Einigung versuchen
- Forderung schriftlich beziffern
- eine Zahlungsfrist setzen
- Ratenzahlung oder Teilzahlung eindeutig vereinbaren
- ein Schuldanerkenntnis bei größeren Summen rechtlich prüfen lassen
5. Rechtliche Schritte abwägen
- gerichtliches Mahnverfahren bei einer bezifferten Forderung prüfen
- bei Widerspruch Kosten und Erfolgsaussichten einer Klage bewerten
- Rechtsschutzversicherung um eine Deckungszusage bitten
- Vollstreckungsaussichten vor größeren Ausgaben berücksichtigen
Der Wasserschaden ist passiert und Sie brauchen jetzt einen Fachbetrieb für die Sanierung? Über Baulisten finden Sie passende Sanierungsunternehmen in Ihrer Region. Ob in Berlin, München, Hamburg, Köln oder Frankfurt, wir vermitteln kostenlos und der Fachbetrieb meldet sich in der Regel noch am selben Tag.
Hinweis: Diese Informationen stellen keine Rechtsberatung dar und ersetzen keine Beratung durch einen Fachanwalt. Ob Versicherungen leisten und welche Ansprüche bestehen, hängt vom Einzelfall und den jeweiligen Vertragsbedingungen ab. Bei Streitigkeiten über größere Summen sollten Sie rechtliche Hilfe in Anspruch nehmen.
Diesen Ratgeber mit einer KI vertiefen
Die Frage enthält den Link zu diesem Artikel, damit die KI aus der Originalquelle zitieren kann.
Sie haben selbst einen Wasserschaden?
Jeder Tag mit stehender Feuchtigkeit treibt die Sanierungskosten nach oben. Baulisten prüft, ob ein passender verfügbarer Fachbetrieb Ihre Anfrage übernehmen kann.
- Kostenlos und unverbindlich, Sie als Geschädigter zahlen nichts
- Wir prüfen die Verfügbarkeit eines passenden Fachbetriebs
- Bei erfolgreicher Vermittlung erhält genau ein Betrieb Ihre Kontaktdaten
Relevante Rechtsprechung
Die Miete war nach § 536 Abs. 1 BGB zu 80 Prozent gemindert: Für die Trocknung mussten sämtliche Möbel von den Wänden des Einzimmer-Appartements abgerückt und zwei Trocknungsgeräte aufgestellt werden; mit dem Schimmelbefall war die Wohnung de facto kaum mehr nutzbar. Eine Minderung von 80 Prozent setzt nach dem Urteil eine sehr schwere Beeinträchtigung des Wohnens voraus.
💡 Extremfall, keine Regelquote für Trocknungsgeräte.
Nach dem Ausmaß der Beeinträchtigung durch Schimmel, Feuchtigkeit und Bauarbeiten sowie die Lautstärke der Trocknungsgeräte hielt das Gericht eine Minderung von 80 Prozent für nicht unangemessen; das Bad war zeitweise nicht funktionsgemäß nutzbar, weil Duschen nicht möglich war.
💡 Kumulation mehrerer Mängel erhöht die Minderungsquote.
Der vermietende Eigentümer haftet nicht als Zustandsstörer, wenn der Schaden zwar von einem in seinem Eigentum stehenden Bauteil oder Gerät ausgeht, aber allein auf eine fahrlässige oder vorsätzliche Handlung des Mieters zurückzuführen ist; war die Beschaffenheit des Bauteils oder Geräts nicht ordnungsgemäß und zumindest mitursächlich, kann der Schaden auch dem Eigentümer zuzurechnen sein (Leitsatz).
Externe Quellen
Die Angaben in diesem Artikel stützen sich auf folgende Quellen:
- →Paragraph 823 BGB, Schadensersatzpflicht (gesetze-im-internet.de)
- →Paragraph 535 BGB, Inhalt und Hauptpflichten des Mietvertrags (gesetze-im-internet.de)
- →Paragraph 536 BGB, Mietminderung bei Sach- und Rechtsmangel (gesetze-im-internet.de)
- →Paragraph 536a BGB, Schadens- und Aufwendungsersatzanspruch des Mieters (gesetze-im-internet.de)
- →Paragraph 536c BGB, Mängelanzeige durch den Mieter (gesetze-im-internet.de)
- →Paragraph 249 BGB, Art und Umfang des Schadensersatzes (gesetze-im-internet.de)
- →Paragraph 81 VVG, Herbeiführung des Versicherungsfalls (gesetze-im-internet.de)
- →GDV, Gesamtverband der Deutschen Versicherer, Wohngebäudeversicherung
- →Deutscher Mieterbund, Informationen für Mieterinnen und Mieter
Wasserschaden Sofortmaßnahmen Checkliste
Die wichtigsten Schritte auf einer Seite - zum Ausdrucken und Abheften.
Fachbetriebe in Ihrer Nähe
Weitere Artikel
Kostenlose Verfügbarkeitsprüfung
Wasserschaden im Haus? Prüfen Sie die Verfügbarkeit in Ihrer Region
Geben Sie die Postleitzahl des Schadensorts ein. Wir prüfen, ob ein Fachbetrieb aus Ihrer Region die Anfrage übernehmen kann, und melden uns bei Ihnen.
- Für Sie als Geschädigten kostenlos, bezahlt wird auf Betriebsseite.
- Ihre Kontaktdaten gehen an genau einen Fachbetrieb.
- Ohne passenden Betrieb in Ihrer Region bleibt die Anfrage vorgemerkt.
Sie wohnen zur Miete?
Den Auftrag vergibt Ihr Vermieter oder dessen Versicherung. Eine Anfrage können Sie trotzdem stellen: Meldet sich ein Fachbetrieb aus Ihrer Region, haben Sie für die Mängelanzeige einen Ansprechpartner mit Namen und Telefonnummer und müssen den Vermieter nicht auf eine unbestimmte Suche verweisen.
Mietminderung berechnen und Musterbrief erzeugen →